


Como Reduzir MUITO os Juros do Financiamento Antecipando Parcelas (E Quando Pode Ser Melhor Que Investir)
Muita gente paga financiamento por anos sem perceber o quanto está entregando de juros para o banco.
Carro em 48 vezes. Imóvel em 30 anos. Parcela que cabe no bolso… mas que custa caro no longo prazo.
A boa notícia é que existe uma estratégia simples que pode economizar dezenas, e às vezes centenas, de milhares de reais: antecipar parcelas.
📉 Por que antecipar parcelas reduz tanto os juros?
No Brasil, a maioria dos financiamentos usa juros compostos (Sistema Price ou SAC).
Isso significa que os juros são calculados sobre o saldo devedor.
Quando você antecipa parcelas, você reduz esse saldo, e automaticamente diminui os juros futuros.
Ou seja: você não está só “pagando antes”. Está cortando juros que ainda seriam cobrados.
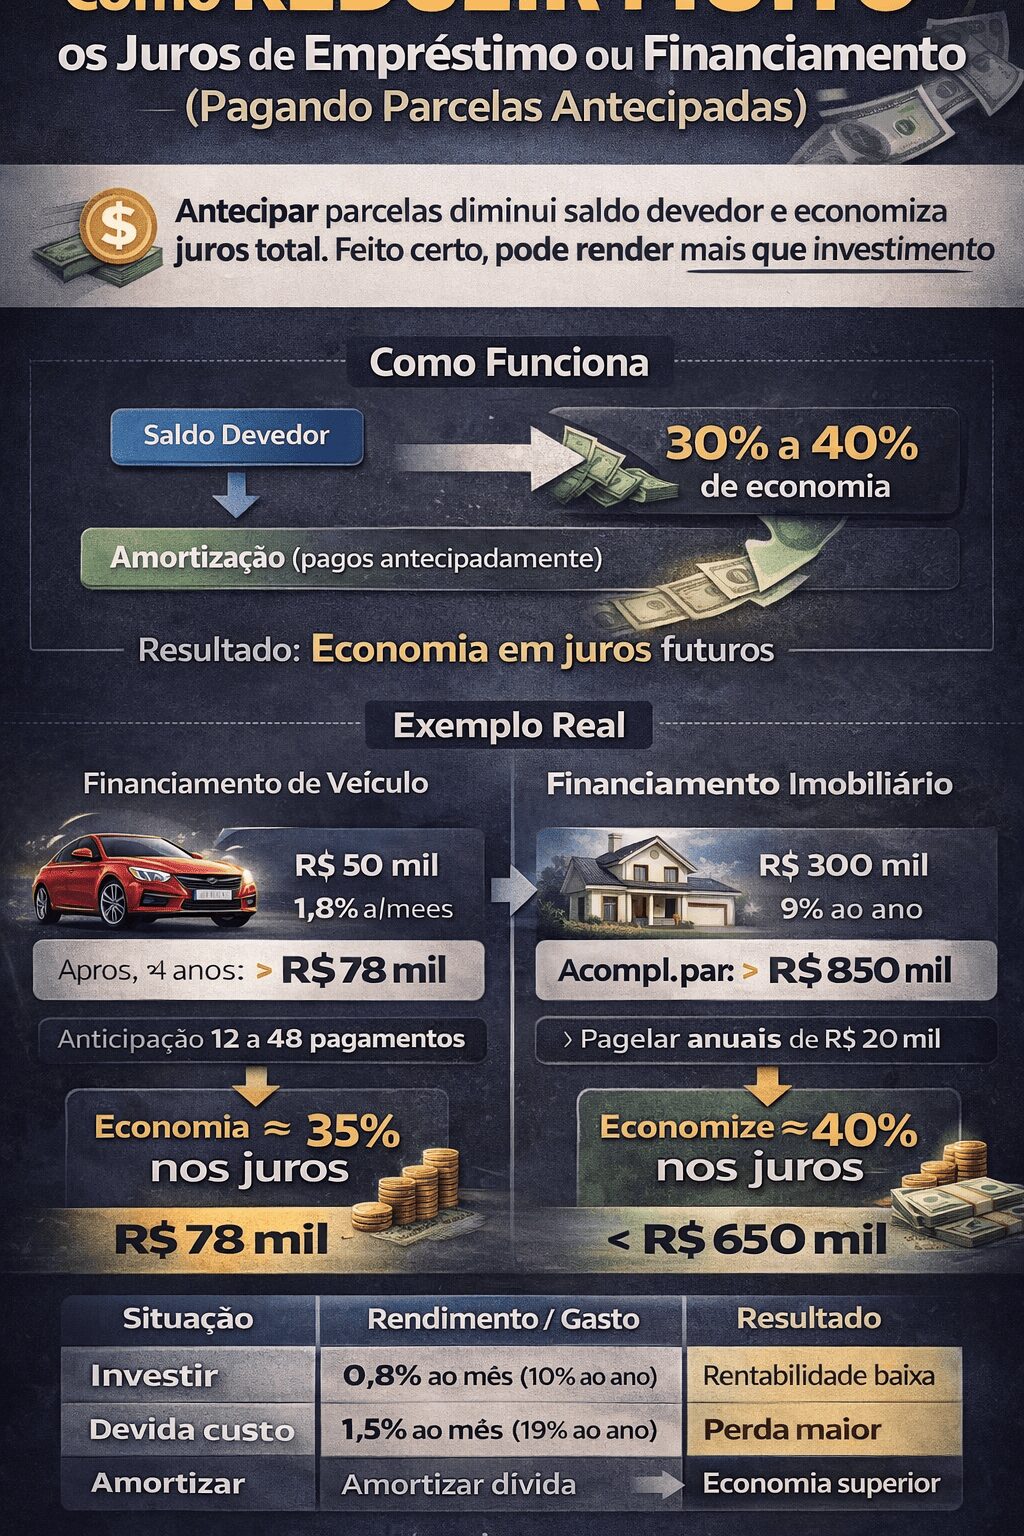
🚗 Exemplo: Financiamento de Veículo
Imagine um carro financiado em 48 meses, com juros médios de 1,8% ao mês.
No final do contrato, o valor total pago pode ser cerca de 35% maior que o valor financiado.
Se você antecipa parcelas finais ao longo do contrato:
- Reduz o prazo
- Diminui drasticamente os juros futuros
- Pode economizar cerca de 30% a 40% dos juros totais
Em muitos casos, isso significa economizar algo equivalente a vários meses de parcela.
🏠 Exemplo: Financiamento Imobiliário
Agora pense em um imóvel financiado por 30 anos.
Ao longo desse período, o valor total pago pode facilmente dobrar dependendo da taxa.
Ao fazer amortizações anuais ou antecipar parcelas:
- Você pode reduzir vários anos do contrato
- Economizar uma parte significativa dos juros
- Diminuir o impacto dos juros compostos no longo prazo
Em contratos longos, a economia pode chegar a algo próximo de 40% dos juros totais.
📊 Investir ou Amortizar? A Comparação Simples
Agora vem a dúvida mais comum:
“Não seria melhor investir o dinheiro em vez de antecipar parcelas?”
Depende da taxa do seu financiamento.
| Situação | Resultado Financeiro |
|---|---|
| Financiamento com juros altos (ex: acima de 1,5% ao mês) | Amortizar costuma gerar economia maior que investimento conservador |
| Financiamento com juros baixos (ex: 6% ao ano) | Pode valer mais a pena investir |
| Sem reserva de emergência | Priorize reserva antes de amortizar |
Se sua dívida custa mais do que seu investimento rende, quitar dívida é como obter um “retorno garantido” equivalente à taxa de juros que você deixará de pagar.
🧠 Estratégia Inteligente Para Amortizar
- ✔ Tenha reserva de emergência antes
- ✔ Peça para reduzir o prazo, não o valor da parcela
- ✔ Comece pelas últimas parcelas
- ✔ Simule no banco antes de confirmar
- ✔ Avalie a taxa real do seu contrato
⚠️ Quando NÃO é recomendável amortizar
- Se você não tem reserva de emergência
- Se o financiamento tem juros muito baixos
- Se você consegue investir com retorno seguro maior que o custo da dívida
📌 Financiamento não é só parcela mensal.
É juros compostos trabalhando contra você.
Antecipar parcelas pode reduzir substancialmente o valor total pago e, em muitos casos, render mais do que investir de forma conservadora.
Antes de decidir, faça as contas.
Você pode descobrir que a melhor aplicação financeira da sua vida é reduzir sua própria dívida.
Dica prática: peça ao banco uma simulação de amortização reduzindo prazo. Compare o valor economizado com o rendimento do seu investimento atual antes de decidir.
